Dlhodobý majetok: definícia a účtovanie v slovenskom účtovníctve
Čo je dlhodobý majetok a prečo ho treba odlíšiť
Dlhodobý majetok je majetok, ktorý firma používa dlhšie ako jeden rok. Nespotrebuje sa jednorazovo, ale slúži podniku opakovane počas viacerých rokov. Práve doba použiteľnosti je hlavné kritérium, ktoré ho odlišuje od krátkodobého (obežného) majetku, ako sú zásoby, pohľadávky či peniaze na účte.
V podvojnom účtovníctve sa dlhodobý majetok eviduje v účtovej triede 0. Kľúčové je, že do nákladov sa nedostáva naraz pri kúpe, ale postupne – formou odpisov.
Aby sa majetok zaradil medzi dlhodobý, spravidla musí spĺňať dve podmienky:
doba použiteľnosti dlhšia ako jeden rok,
ocenenie prekročí stanovený hodnotový limit (líši sa podľa druhu majetku).
Niektoré položky – napríklad pozemky, budovy a stavby – sú dlhodobým majetkom vždy, bez ohľadu na ich cenu.
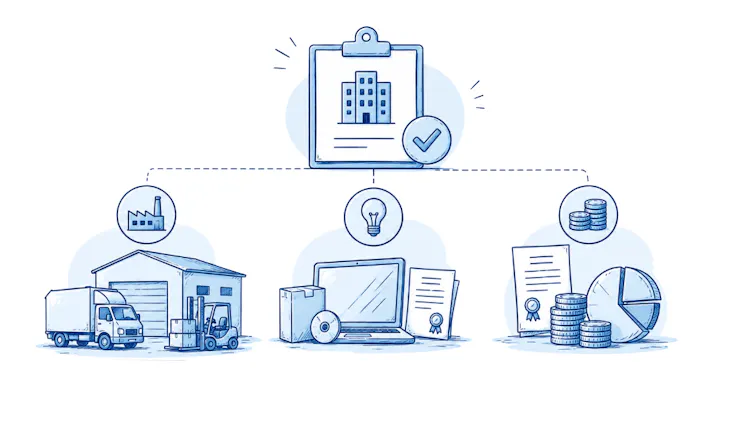
Tri základné druhy dlhodobého majetku
Dlhodobý nehmotný majetok
Nemá fyzickú podstatu. Patrí sem napríklad:
softvér a licencie,
oceniteľné práva, ochranné známky, know-how,
goodwill,
aktivované náklady na vývoj.
Za dlhodobý nehmotný majetok sa považuje vtedy, keď jeho ocenenie presiahne 2 400 € a doba použiteľnosti je dlhšia ako rok. Účtuje sa v skupine 01x.
Dlhodobý hmotný majetok
Má fyzickú podobu a delí sa na dve skupiny:
odpisovaný – stroje, zariadenia, vozidlá, budovy a stavby (účty 02x),
neodpisovaný – pozemky, umelecké diela a zbierky (účty 03x), ktoré časom nestrácajú hodnotu.
Samostatné hnuteľné veci (napríklad stroj či auto) sú dlhodobým hmotným majetkom, ak ich ocenenie presiahne 1 700 € a doba použiteľnosti je dlhšia ako rok. Pozemky, budovy a stavby sú dlhodobým majetkom vždy.
Dlhodobý finančný majetok
Sú to investície s dobou držby dlhšou ako jeden rok:
podiely a cenné papiere v iných spoločnostiach,
poskytnuté dlhodobé pôžičky,
umelecké diela a zbierky obstarané na investičné účely.
Účtuje sa v skupine 06x a neodpisuje sa.

Hodnotové limity v skratke:
Dlhodobý hmotný majetok nad 1 700 €, dlhodobý nehmotný majetok nad 2 400 €, doba použiteľnosti pri oboch viac ako 1 rok.
Limit si účtovná jednotka môže stanoviť aj vlastný v internej smernici – v praxi sa však väčšinou drží týchto hraníc kvôli súladu s daňovými pravidlami.
Čo s majetkom pod limitom (drobný dlhodobý majetok)
Ak majetok limit nedosiahne – napríklad notebook za 900 € – nemusí sa evidovať ako dlhodobý. Účtovná jednotka má na výber:
zaúčtovať ho priamo do nákladov ako spotrebu,
alebo ho viesť ako tzv. drobný dlhodobý majetok a evidovať v operatívnej evidencii.
Rozhodnutie by malo vychádzať z internej smernice, aby bol postup jednotný.
Ako sa dlhodobý majetok oceňuje
Spôsob ocenenia závisí od toho, ako majetok do firmy prišiel:
obstarávacia cena – pri kúpe; zahŕňa nielen cenu majetku, ale aj náklady súvisiace s obstaraním (doprava, montáž, clo, inštalácia),
vlastné náklady – ak si majetok firma vytvorí sama,
reálna hodnota – pri bezodplatnom nadobudnutí, napríklad darom.

Príklad ocenenia stroja:
Firma kúpi výrobný stroj za 15 000 €, doprava stojí 500 € a montáž 800 €. Obstarávacia cena = 15 000 + 500 + 800 = 16 300 €. Práve z tejto sumy sa potom počítajú odpisy – nie len z ceny na faktúre.
Účtovanie dlhodobého majetku krok za krokom
Obstaranie sa nikdy neúčtuje priamo na majetkový účet. Najprv prechádza cez „zberný" účet obstarania (skupina 04x), na ktorom sa zhromaždia všetky náklady. Až potom sa majetok zaradí do užívania.
Typický postup pri kúpe napríklad auta alebo stroja:
Faktúra od dodávateľa: MD 042 / D 321
Súvisiace náklady (doprava, montáž): MD 042 / D 321
Zaradenie do užívania (na základe protokolu): MD 022 / D 042
Mesačný odpis: MD 551 / D 082
Pri nehmotnom majetku sa analogicky použije účet obstarania 041, majetkový účet zo skupiny 01x a oprávky 07x.
Odpisovanie: účtovné vs. daňové odpisy
Odpisy postupne prenášajú cenu majetku do nákladov. V praxi treba rozlišovať dva druhy:
Účtovné odpisy vyjadrujú skutočné opotrebenie. Dobu odpisovania si určuje sama účtovná jednotka podľa reálneho predpokladu používania.
Daňové odpisy určuje zákon o dani z príjmov. Majetok sa zaradí do jednej zo siedmich odpisových skupín (0 až 6).
Prehľad odpisových skupín a doby daňového odpisovania:
Skupina |
Doba |
Typický majetok |
|---|---|---|
0 |
2 roky |
elektromobily (BEV) a plug-in hybridy (PHEV) |
1 |
4 roky |
osobné autá, niektoré stroje |
2 |
6 rokov |
stroje, zariadenia, nábytok |
3 |
8 rokov |
technologické zariadenia, turbíny |
4 |
12 rokov |
budovy z ľahkých konštrukcií, niektoré stavby |
5 |
20 rokov |
výrobné budovy, inžinierske stavby |
6 |
40 rokov |
administratívne budovy, hotely |
Daňovo možno odpisovať dvoma metódami: rovnomerne (najbežnejšia) alebo zrýchlene (dovolené len pri majetku v skupinách 2 a 3). Účtovné a daňové odpisy sa v praxi často líšia – napríklad auto sa daňovo odpisuje 4 roky, no firma ho reálne používa 6 rokov.
Pozor: niektorý majetok sa neodpisuje vôbec – najmä pozemky, umelecké diela a zbierky, keďže časom nestrácajú hodnotu.

Novinka od 1. 1. 2026:
Technické zhodnotenie a opravy budov využívaných na ubytovanie alebo šport sa dajú výhodnejšie odpisovať, ak ich hodnota dosiahne aspoň 10 % vstupnej ceny budovy. Ide o časovo aktuálnu zmenu – pred uplatnením si overte platné znenie zákona.

Keď podnikanie nevyjde
Čo sa stane s majetkom, keď sa firma dostane do problémov? Prečítajte si, ako funguje osobný bankrot, aké sú podmienky oddlženia a kedy je reálnym riešením.
Na čo nezabudnúť
Dlhodobý majetok je základom hospodárenia väčšiny firiem, no jeho účtovanie si vyžaduje presnosť. Kľúčové je správne určiť druh a limit, zaevidovať všetky náklady do obstarávacej ceny, majetok riadne zaradiť do užívania a potom ho systematicky odpisovať. Nesprávne zaradenie do odpisovej skupiny alebo zámena účtovných a daňových odpisov patria medzi najčastejšie chyby, ktoré môžu skomplikovať daňovú kontrolu.
FAQ:
Aký je rozdiel medzi dlhodobým a krátkodobým majetkom?
Rozhoduje doba použiteľnosti. Dlhodobý majetok firma používa dlhšie ako jeden rok, krátkodobý (obežný) majetok sa spotrebuje do jedného roka – patria sem zásoby, pohľadávky či peniaze.
Od akej sumy je majetok dlhodobý?
Samostatné hnuteľné veci (stroj, auto) sú dlhodobým hmotným majetkom pri ocenení nad 1 700 €, nehmotný majetok nad 2 400 €. Vždy musí ísť o majetok s použiteľnosťou dlhšou ako rok. Pozemky a budovy sú dlhodobým majetkom bez ohľadu na cenu.
Musím dlhodobý majetok odpisovať?
Odpisovaný hmotný a nehmotný majetok áno – jeho cena sa do nákladov premieta postupne cez odpisy. Pozemky, umelecké diela, zbierky a finančný majetok sa neodpisujú.
Aký je rozdiel medzi účtovnými a daňovými odpismi?
Účtovné odpisy vyjadrujú skutočné opotrebenie a ich dobu si určuje firma. Daňové odpisy sa riadia zákonom o dani z príjmov a odpisovými skupinami. V praxi sa preto často líšia.
Kde sa dlhodobý majetok účtuje?
V účtovej triede 0. Obstaranie prechádza cez účty skupiny 04x, majetok sa potom zaradí na príslušný majetkový účet (napríklad 021, 022, 013) a jeho opotrebenie sa eviduje na účtoch oprávok (07x, 08x).
Odpisujú sa pozemky?
Nie. Pozemky sa neodpisujú, pretože časom nestrácajú hodnotu. Rovnako sa neodpisujú umelecké diela a zbierky.
