Práceneschopnosť zamestnanca 2027: náhrada príjmu, nemocenské a maximá
Kto platí a koľko
Obdobie PN |
Kto platí |
Výška |
|---|---|---|
1.–3. deň |
zamestnávateľ (náhrada príjmu) |
25 % denného vymeriavacieho základu |
4.–14. deň |
zamestnávateľ (náhrada príjmu) |
55 % denného vymeriavacieho základu |
od 15. dňa |
Sociálna poisťovňa (nemocenské) |
55 % denného vymeriavacieho základu |
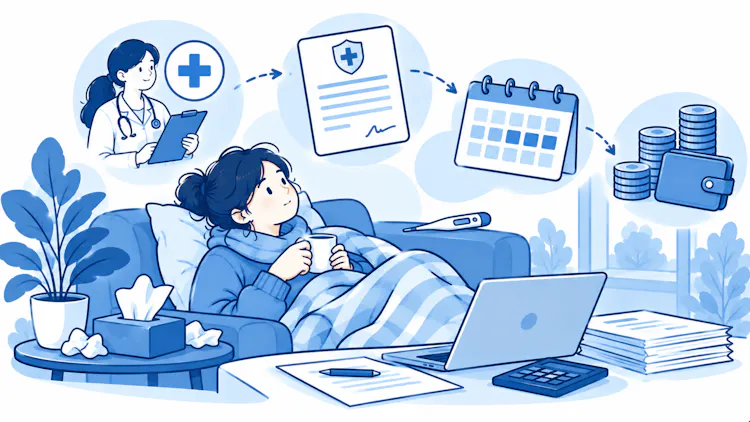
Náhrada príjmu aj nemocenské sa počítajú za kalendárne dni, teda aj za víkendy a sviatky. Nemocenské patrí najdlhšie 52 týždňov od vzniku PN.
Zamestnávateľ môže v kolektívnej zmluve dohodnúť vyššiu náhradu príjmu, najviac však 80 % denného vymeriavacieho základu. Nižšiu ako zákonnú nie.
Denný vymeriavací základ a maximá 2027
Denný vymeriavací základ (DVZ) je zjednodušene hrubá mzda zamestnanca za rozhodujúce obdobie (spravidla predchádzajúci kalendárny rok) vydelená počtom dní tohto obdobia. Pri mzde 1 500 € mesačne vychádza DVZ na 49,32 € (18 000 € ÷ 365). Pre rok 2027 platia tieto hranice:
maximálny DVZ: 106,5206 € – odvodený z dvojnásobku priemernej mzdy za rok 2025 (2 × 1 620 € × 12 ÷ 365),
maximálne nemocenské: 58,5863 € za deň, teda 1 757,60 € za 30-dňový a 1 816,20 € za 31-dňový mesiac,
minimálny pravdepodobný DVZ: 27 € – používa sa, ak zamestnanec v rozhodujúcom období nemal príjem.
Maximálne nemocenské dosiahne len zamestnanec s hrubou mzdou aspoň 3 240 € mesačne. Zamestnávateľ pri náhrade príjmu uplatňuje rovnaký strop DVZ.

Zamestnanec s hrubou mzdou 1 500 € mesačne je v roku 2027 na PN 24 kalendárnych dní. DVZ = 49,32 €. Náhrada príjmu od zamestnávateľa: 3 dni × 25 % × 49,32 € = 36,99 € + 11 dní × 55 % × 49,32 € = 298,36 €, spolu 335,35 €. Nemocenské zo Sociálnej poisťovne za 10 dní: 10 × 55 % × 49,32 € = 271,23 €. Za 24 dní PN dostane spolu 606,58 €, oproti bežnej mzde za toto obdobie približne 1 184 € v hrubom.
Daň a odvody
Náhrada príjmu od zamestnávateľa je príjem oslobodený od dane a nevstupuje do vymeriavacieho základu na sociálne ani zdravotné poistenie. V potvrdení o zdaniteľných príjmoch sa neuvádza. Nemocenské zo Sociálnej poisťovne je takisto oslobodené od dane.

Od roku 2026 neplatí vylúčenie z platenia poistného počas PN. Ak zamestnávateľ počas PN vyplatí zamestnancovi iný príjem, napríklad odmenu alebo doplatok, odvody z neho platí zamestnanec aj zamestnávateľ ako z bežnej mzdy.
Povinnosti zamestnanca
Lekár vystaví elektronickú PN (ePN), ktorá sa automaticky dostane do Sociálnej poisťovne aj k zamestnávateľovi cez jeho elektronický účet. Zamestnanec napriek tomu musí zamestnávateľa o PN bezodkladne informovať, dodržiavať liečebný režim a čas vychádzok určený lekárom. Porušenie režimu môže znamenať stratu nároku na náhradu príjmu alebo nemocenské a je dôvodom na pracovnoprávny postih.
Povinnosti zamestnávateľa
Vyplatiť náhradu príjmu za prvých 14 dní v najbližšom výplatnom termíne, zaokrúhlenú na eurocent nahor.
Pri PN dlhšej ako 14 dní poskytnúť Sociálnej poisťovni údaje potrebné na výplatu nemocenského, najmä posledný deň výkonu práce a obdobie, za ktoré patrila náhrada príjmu.
Mať v Registračnom liste fyzickej osoby uvedený spôsob výplaty mzdy (IBAN alebo hotovosť) – Sociálna poisťovňa od apríla 2026 posiela nemocenské rovnakým spôsobom, ako zamestnanec dostáva mzdu.
Kontrolovať dodržiavanie liečebného režimu môže zamestnávateľ sám alebo prostredníctvom Sociálnej poisťovne.
Náhrada príjmu je daňovým výdavkom zamestnávateľa. Pri plánovaní mzdových nákladov na rok 2027 počítajte s tým, že 14 dní PN pri zamestnancovi so mzdou 1 500 € stojí firmu približne 335 €, ktoré nikto nerefunduje.
Dohodári a SZČO
Dohodári nemajú nárok na náhradu príjmu od zamestnávateľa. Ak sú nemocensky poistení (napríklad pri dohode o pracovnej činnosti s pravidelným príjmom), dostávajú nemocenské zo Sociálnej poisťovne od prvého dňa PN – prvé tri dni 25 %, potom 55 % DVZ. Rovnako to platí pre SZČO s nemocenským poistením. Podmienky pre živnostníkov rozoberáme v článku o nemocenskom poistení SZČO.
Najčastejšie otázky:
1. Koľko dní PN platí zamestnávateľ v roku 2027?
Prvých 14 kalendárnych dní. Prvé tri dni 25 % a od štvrtého do štrnásteho dňa 55 % denného vymeriavacieho základu. Od 15. dňa platí Sociálna poisťovňa.
2. Aké je maximálne nemocenské v roku 2027?
58,5863 € za deň, teda 1 757,60 € za 30-dňový a 1 816,20 € za 31-dňový mesiac. Dosiahne ho zamestnanec s hrubou mzdou aspoň 3 240 € mesačne.
3. Platí sa z náhrady príjmu daň alebo odvody?
Nie. Náhrada príjmu aj nemocenské sú oslobodené od dane a nevstupujú do vymeriavacieho základu na poistné.
4. Ako dlho môže trvať nemocenské?
Najviac 52 týždňov od vzniku dočasnej pracovnej neschopnosti.
5. Musím zamestnávateľovi nosiť papierovú PN?
Nie. Lekár vystavuje elektronickú PN, ktorú zamestnávateľ vidí vo svojom účte v Sociálnej poisťovni. Oznámiť mu začiatok PN však musíte.
Záver:
Práceneschopnosť zamestnanca má v roku 2027 jasné rozdelenie: 14 dní platí zamestnávateľ, potom Sociálna poisťovňa, vždy 55 % denného vymeriavacieho základu (prvé tri dni 25 %). Novinkou roka je vyšší strop – maximálny DVZ 106,5206 € a nemocenské až 58,59 € denne. Pre zamestnávateľov zostáva náhrada príjmu nerefundovaným nákladom, preto sa oplatí mať ju v rozpočte aj v mzdovom systéme správne nastavenú.