Ako preukázať príjem z podnikania pre pobyt na Slovensku
Čo sa od 15. júla 2026 zmenilo
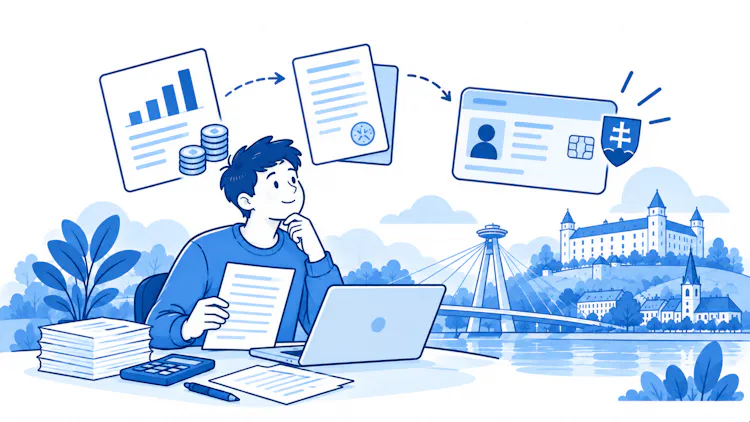
Pri obnovení prechodného pobytu na účel podnikania platili dlho dve rôzne optiky. Živnostník preukazoval zdanený príjem (základ dane), konateľ s. r. o. čistý zisk firmy. Novela zákona o pobyte cudzincov to zjednodušila:
Živnostník preukazuje za predchádzajúce zdaňovacie obdobie zdaniteľné príjmy z podnikania aspoň vo výške podľa osobitného predpisu. Podľa Migračného informačného centra IOM ide o polovicu nezdaniteľnej časti základu dane — za rok 2025 teda príjmy presahujúce 2 876,90 €.
Konateľ s. r. o. preukazuje zaplatenú daň z podnikania spoločnosti aspoň vo výške podľa osobitného predpisu. Zisk firmy sa už neposudzuje.
Pre živnostníka je to dobrá správa. Polícia pozerá na hrubý obrat, nie na to, čo zostane po výdavkoch.
Zdaniteľné príjmy = súčet príjmov z podnikania pred odpočítaním akýchkoľvek výdavkov. Paušálne výdavky ani skutočné náklady túto sumu neznižujú. Pre pobyt je teda jedno, ktorý spôsob uplatnenia výdavkov zvolíte.
Paušálne výdavky 60 % vám pri pobyte neuškodia
Väčšina živnostníkov na Slovensku si uplatňuje paušálne výdavky: 60 % z príjmov, najviac 20 000 € ročne, plus zaplatené odvody. Nemusíte zbierať bločky, vediete len evidenciu príjmov a pohľadávok.
Keďže polícia posudzuje príjmy pred výdavkami, paušál vám podmienku pobytu nijako nekomplikuje. Naopak — znižuje daň, pri príjmoch do 100 000 € platíte 15 % zo základu dane, a po odpočítaní nezdaniteľnej časti (5 966,73 € pre rok 2026) často vychádza daň blízko nule. Ako si vybrať medzi paušálnymi a skutočnými výdavkami, rozoberáme v samostatnom článku. Jedna výnimka: ak ste platiteľom DPH celý rok, paušálne výdavky uplatniť nemôžete a vediete skutočné výdavky.

Aké doklady cudzinecká polícia uznáva
K žiadosti o obnovenie pobytu si pripravte:
Daňové priznanie typu B za predchádzajúci rok s potvrdením o podaní z portálu Finančnej správy. Rozhodujúci je riadok so zdaniteľnými príjmami z podnikania (§ 6 ods. 1 a 2). Ako priznanie podať, nájdete v sprievodcovi daňovým priznaním.
Doklad o zaplatení dane, ak vám daň vyšla.
Potvrdenia o bezdlžnosti — daňový úrad, colný úrad, Sociálna poisťovňa a zdravotná poisťovňa. Polícia si nedoplatky overuje aj sama na podnet týchto inštitúcií.
Pri konateľovi s. r. o. daňové priznanie právnickej osoby a doklad o zaplatení dane.

Od 15. júla 2026 musíte byť bez nedoplatkov už v deň podania žiadosti. Pôvodná 20-dňová lehota na dodatočné doplatenie dlhov zo zákona zmizla. Nedoplatok na zdravotných preddavkoch, ktorý ste si nevšimli, môže znamenať zamietnutie žiadosti — skontrolujte si saldo v každej inštitúcii aspoň mesiac vopred.
Čo robiť, ak príjmy nestačia
Ak za predchádzajúci rok nedosahujete požadované zdaniteľné príjmy, obnovenie pobytu na účel podnikania je ohrozené. Možnosti, ktoré v praxi fungujú:
Zmena účelu pobytu — ak popri živnosti pracujete, požiadajte o pobyt na účel zamestnania. Preukazuje sa potvrdením Sociálnej poisťovne, nie príjmom.
Zlúčenie rodiny — ak má manžel či manželka pobyt na Slovensku.
Odídenci majú špecifickú výhodu: pri prvom prechode z dočasného útočiska na pobyt na účel podnikania sa výška príjmu neskúma, stačí 6 mesiacov podnikania a zápis v registri. Podmienka príjmu príde až pri obnovení.
Včasné daňové priznanie a odvody zaplatené načas sú pri pobyte na účel podnikania rovnako dôležité ako samotné faktúry.

Potrebujete podať priznanie správne a včas? Prečítajte si kompletného sprievodcu daňovým priznaním.
Najčastejšie otázky?
1. Počítajú sa do zdaniteľných príjmov aj príjmy zo zamestnania?
Nie. Pri pobyte na účel podnikania sa posudzujú len príjmy z podnikania a inej samostatnej zárobkovej činnosti. Mzda sa do nich nezapočítava.
2. Musím mať zisk, aby mi pobyt obnovili?
Nie. Od 15. júla 2026 sa u živnostníka posudzujú zdaniteľné príjmy pred výdavkami. Nulová daň po paušálnych výdavkoch nie je prekážkou.
3. Stačí polícii môj výpis z účtu namiesto daňového priznania?
Nie. Príjem z podnikania sa preukazuje daňovým priznaním za predchádzajúce zdaňovacie obdobie. Výpis z účtu ho nenahrádza.
4. Čo ak som podnikal len časť roka?
Posudzujú sa zdaniteľné príjmy za celé zdaňovacie obdobie, aj keď ste podnikali len niekoľko mesiacov. Hranica sa nekráti.
5. Môžem podať daňové priznanie neskôr a predložiť ho polícii dodatočne?
Daňové priznanie podávate do 31. marca, s oznámením odkladu najneskôr do 30. júna. Polícia uznáva priznanie za predchádzajúce obdobie — ak ho v čase žiadosti ešte nemáte podané, žiadosť nemôže posúdiť.
Záver:
Pri pobyte na účel podnikania sa od 15. júla 2026 nehrá na zisk, ale na obrat. Živnostník ukáže daňové priznanie so zdaniteľnými príjmami nad hranicou, konateľ zaplatenú daň — a obaja musia byť v deň podania bez nedoplatkov. Paušálne výdavky 60 % si pokojne uplatnite, polícia ich pri posudzovaní nevidí. Tri veci, ktoré rozhodnú: priznanie podané načas, odvody zaplatené načas a saldo v daňovom úrade aj poisťovniach skontrolované mesiac pred žiadosťou. Kto ich má v poriadku, obnovenie pobytu vybaví bez komplikácií. Kto príjmy nedosahuje, nech sa včas pozrie po inom účele pobytu — zamestnaní alebo zlúčení rodiny — skôr, než mu ten súčasný vyprší.
fakturovať úplne každýVystaviť faktúru