Digitálny poštár: kedy ho počas prechodného obdobia nemusíte použiť
Čo znamená prechodné obdobie pri e-faktúre
Od 1. januára 2027 musia tuzemskí platitelia DPH vystavovať faktúry za tuzemské obchody elektronicky — ako štruktúrovaný súbor podľa európskej normy EN 16931. Bežné PDF ani naskenovaný doklad túto podmienku nespĺňajú. Doručenie a odovzdanie údajov finančnej správe má štandardne zabezpečovať doručovacia služba, ktorej sa vžilo označenie digitálny poštár.

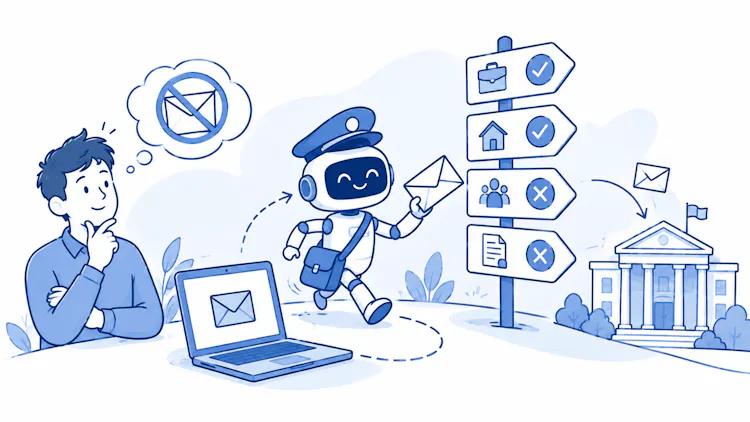
Zákon zároveň počíta s prechodným obdobím od 1. januára 2027 do 30. júna 2030. Počas neho nemusí každá e-faktúra prejsť práve cez digitálneho poštára — za splnenia dvoch podmienok ju možno doručiť aj inak.
Kedy nemusíte použiť digitálneho poštára
Aby ste e-faktúru mohli poslať mimo doručovacej služby, musia platiť dve veci naraz:
faktúra je vyhotovená v predpísanom formáte a obsahuje všetky požadované údaje;
príjemca s takýmto spôsobom doručenia súhlasí.
Rozdiel je podstatný. Ak faktúru posielate cez digitálneho poštára, súhlas príjemcu nepotrebujete. Ak ju chcete poslať inak — napríklad zabezpečeným e-mailom alebo vlastným kanálom na elektronickú výmenu údajov (EDI) — súhlas príjemcu už potrebujete. Táto možnosť sa hodí najmä firmám, ktoré potrebujú viac času na prispôsobenie svojich účtovných a fakturačných systémov novým pravidlám.

Ak sa s obchodným partnerom dohodnete na doručovaní mimo digitálneho poštára, dohodu si radšej zachyťte písomne — v zmluve alebo v obchodných podmienkach. V prípade sporu totiž dôkazné bremeno leží na vás ako dodávateľovi.
Aký súhlas príjemcu platí
Zákon neurčuje, akou formou má príjemca súhlas dať. Môže to byť písomne, priamo v zmluve alebo e-mailom. Finančná správa akceptuje aj takzvaný konkludentný súhlas — teda súhlas vyjadrený konaním, napríklad keď odberateľ faktúru prijme, spracuje ju alebo ju zaplatí.
V praxi má však samotná úhrada slabú dôkaznú silu. Ak by neskôr došlo k sporu, budete musieť súhlas preukázať, a preto sa naň neoplatí spoliehať ako na jediný dôkaz.

Digitálneho poštára musíte mať tak či tak
Aj keď počas prechodného obdobia zvolíte iný spôsob doručenia, digitálneho poštára musíte mať zabezpečeného. Zo zákona musí byť každý, koho sa e-faktúra týka, pripravený prijať — a prípadne aj odoslať — elektronickú faktúru cez doručovaciu službu.
Okruh tých, ktorí musia vedieť e-faktúru prijať, je pritom širší než okruh tých, ktorí ju musia vystavovať. Prijímať e-faktúru musí vedieť každá tuzemská zdaniteľná osoba aj tuzemská nezdaniteľná právnická osoba — obchodná spoločnosť, živnostník, advokát, samostatne hospodáriaci roľník, obec, nadácia či občianske združenie. Táto povinnosť sa neviaže na registráciu k DPH, takže sa týka aj neplatiteľov. Spotrebiteľa sa nové pravidlá netýkajú. Inými slovami: pripravenosť na doručovaciu službu je povinná, jej používanie nie.
Čo získate a čo stratíte mimo doručovacej služby
Voľba medzi digitálnym poštárom a e-mailom je obchodné rozhodnutie s dvoma rovinami — oznamovacia povinnosť a dôkaz o doručení.
Ak posielate faktúru cez digitálneho poštára, poskytovateľ služby odovzdá údaje z faktúry finančnej správe za vás. Ak ju pošlete inak so súhlasom príjemcu, oznamovaciu povinnosť voči finančnému riaditeľstvu nemáte. Štát ale o dáta nepríde — do konca prechodného obdobia sa tie isté faktúry naďalej vykazujú v kontrolnom výkaze DPH. Kto teda obchádza poštára len preto, aby jeho faktúry nevidel správca dane, robí to zbytočne. Druhá rovina je dôkazná. Certifikovaný digitálny poštár preukázateľne potvrdí dátum a čas odoslania, doručenia aj prijatia faktúry a spoľahlivo identifikuje odosielateľa i príjemcu. Pri obyčajnom e-maile tieto mechanizmy chýbajú.

Dokedy výnimka platí
Prechodné obdobie je len dočasné a platí od 1. januára 2027 do 30. júna 2030. Od 1. júla 2030 sa pravidlá zmenia v súvislosti s európskou smernicou ViDA. Kontrolný výkaz DPH sa zruší, zavedie sa plošná oznamovacia povinnosť a rozšíri sa množina údajov z e-faktúr, ktoré sa budú finančnému riaditeľstvu odovzdávať cez doručovaciu službu.
Do toho času sa oplatí prechodné obdobie využiť na to, na čo slúži — pokojne si nastaviť procesy a systémy tak, aby ste na povinnú e-fakturáciu boli pripravení.
FakturaOnline.sk bude na e-fakturáciu pripravená
Ak fakturujete cez FakturaOnline.sk, nemusíte nič meniť ani nastavovať. Všetko zabezpečíme v rámci bežných tarifov: správny formát faktúr, doručenie cez sieť Peppol aj odovzdanie údajov Finančnej správe. O všetkých zmenách vás vopred informujeme.

E-faktúra – povinná elektronická fakturácia od 1.1.2027: koho a odkedy sa nová povinnosť týka.
Najčastejšie otázky?
1. Od kedy je e-faktúra na Slovensku povinná?
Od 1. januára 2027. Povinnosť sa týka aj neplatiteľov DPH — tí síce nemusia e-faktúry vystavovať, ale musia ich vedieť prijímať.
2. Môžem e-faktúru poslať e-mailom namiesto digitálneho poštára?
Počas prechodného obdobia áno, ak je faktúra v predpísanom formáte a príjemca s doručením e-mailom súhlasí. Po 30. júni 2030 sa pravidlá menia.
3. Musím mať digitálneho poštára, aj keď ho nechcem používať?
Áno. Zo zákona musíte byť pripravený prijať a prípadne odoslať e-faktúru cez doručovaciu službu, aj keď na bežné doručovanie zvolíte iný spôsob.
4. Akou formou musí príjemca udeliť súhlas?
Zákon formu neurčuje — stačí písomne, v zmluve alebo e-mailom a akceptuje sa aj konkludentný súhlas, napríklad úhrada faktúry. Pre prípad sporu je bezpečnejšie mať súhlas preukázateľne dohodnutý vopred.
Záver:
Prechodné obdobie od 1. januára 2027 do 30. júna 2030 vám dáva priestor, nie však úľavu od príprav. E-faktúru síce môžete počas neho posielať aj mimo digitálneho poštára — v predpísanom formáte a so súhlasom príjemcu — no zabezpečeného poštára musíte mať tak či tak, aby ste vedeli e-faktúry prijímať. Rozhodnutie, či doručovaciu službu využijete, alebo zvolíte napríklad zabezpečený e-mail, je obchodné. Menšie starosti s oznamovaním v ňom vymieňate za vyššie riziko sporu o doručenie. Nech sa rozhodnete akokoľvek, čas do konca prechodného obdobia využite na to podstatné — nastavte si systémy a procesy tak, aby vás povinná e-fakturácia nezastihla nepripravených.
