Gastrolístky vs. finančný príspevok na stravovanie: výber a pravidlá
Kedy má zamestnanec nárok na príspevok na stravovanie
Zamestnávateľ musí zabezpečiť stravovanie každému zamestnancovi, ktorý počas pracovnej zmeny odpracuje viac ako 4 hodiny. Týka sa to zamestnancov v pracovnom pomere - povinnosť sa nevzťahuje na dohodárov (brigádnikov na dohody mimo pracovného pomeru), tým však môže firma prispievať dobrovoľne.

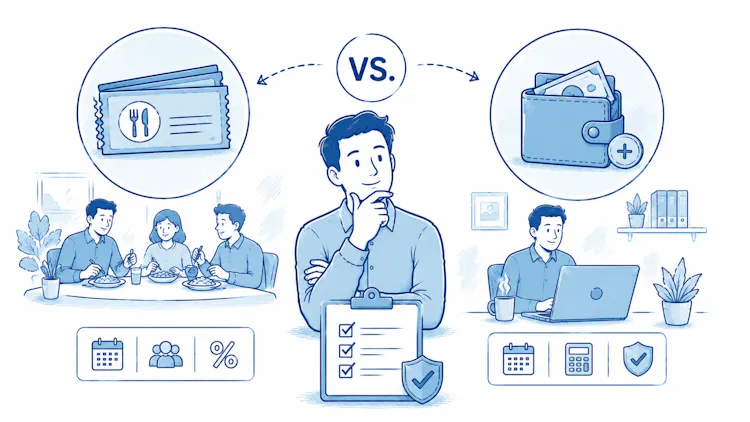
Prednosť má vlastné stravovacie zariadenie (závodná jedáleň) alebo jedáleň iného zamestnávateľa. Ak firma takúto možnosť nemá, zabezpečuje stravovanie stravovacími poukážkami (gastrolístkami), prípadne finančným príspevkom - a práve tu vstupuje do hry právo zamestnanca vybrať si.
Výber medzi gastrolístkom a finančným príspevkom
Možnosť výberu priniesla novela Zákonníka práce účinná od marca 2021. Pre firmy, ktoré už mali uzatvorenú zmluvu s emitentom gastrolístkov, platilo prechodné obdobie - výber museli umožniť najneskôr od januára 2022. Od januára 2023 sa navyše papierové stravné lístky nahradili elektronickými stravovacími kartami (až na špecifické výnimky).

Obe formy sú zo zákona rovnocenné a výška príspevku zamestnávateľa je pri nich rovnaká. Zamestnanec je svojím výberom viazaný 12 mesiacov - ak si dnes zvolí finančný príspevok, o gastrolístok môže opäť požiadať najskôr o rok.
Aké sumy platia v roku 2026
Všetky sumy sa odvíjajú od stravného pri pracovnej ceste v pásme 5 až 12 hodín. Od 1. decembra 2025 (a počas celého roka 2026) je to 9,30 €. Z tejto sumy sa počíta minimálna hodnota gastrolístka aj horný a dolný limit príspevku zamestnávateľa.
Veličina |
Suma (2026) |
Ako sa počíta |
|---|---|---|
Stravné 5–12 h (základ) |
9,30 € |
— |
Minimálna hodnota gastrolístka |
6,98 € |
75 % z 9,30 € |
Minimálny príspevok zamestnávateľa |
3,84 € |
55 % zo 6,98 € |
Maximálny daňovo uznaný príspevok |
5,12 € |
55 % z 9,30 € |
Príspevok do výšky 5,12 € na deň je pre zamestnávateľa daňovým výdavkom a pre zamestnanca je oslobodený od dane aj odvodov. Nad rámec tejto sumy môže firma prispieť ešte zo sociálneho fondu - taký príspevok je pre zamestnanca oslobodený bez limitu.

Zamestnanec si zvolí finančný príspevok a firma mu prispieva maximálnych 5,12 € na deň. Pri 21 odpracovaných dňoch dostane k čistej mzde navyše 107,52 € mesačne - bez akýchkoľvek zrážok, pretože ide o sumu v rámci zákonného maxima.
Gastrolístok, alebo finančný príspevok: čo je výhodnejšie
Z daňového hľadiska sú dnes obe formy rovnaké, rozdiel je najmä v praktickom využití.
Finančný príspevok prichádza na účet spolu s výplatou ako samostatná položka. Peniaze sú voľne použiteľné, neviažu sa na konkrétnu sieť prevádzok a firma neplatí provízie sprostredkovateľovi. Práve preto ho dnes uprednostňuje väčšina zamestnancov.
Stravovacia karta (gastrolístok) je naopak účelovo viazaná na nákup jedla a potravín. Pre niektorých je výhodou práve to, že ide o prostriedky „vyhradené" na stravu, na druhej strane sa dá použiť len v zmluvných obchodoch a reštauráciách.

Ak ako zamestnávateľ zvažujete prechod na finančný príspevok, upravte najskôr internú smernicu o stravovaní - určte v nej obdobie voľby (napríklad raz ročne) a spôsob výplaty. Ušetríte tak na províziách a zjednodušíte mzdovú agendu.
Na čo si dať pozor
Príspevok aj dobitie stravovacej karty sa musia poskytnúť vopred, nie spätne. Inak hrozí, že sa stravné posúdi ako bežný zdaniteľný príjem.

Ak by ste zamestnancom vyplatili stravné dodatočne, finančná správa ho posúdi ako bežný zdaniteľný príjem s daňou aj odvodmi. Pri dohodároch je dobrovoľný finančný príspevok zdaniteľný v plnej výške.
Najčastejšie otázky?
1. Môže si zamestnanec meniť formu stravovania každý mesiac?
Nie. Výberom je viazaný 12 mesiacov. Ak si zvolí finančný príspevok, o gastrolístok môže opäť požiadať najskôr po roku.
2. Je finančný príspevok na stravovanie zdanený?
Do výšky 5,12 € na deň (suma platná v roku 2026) je oslobodený od dane aj odvodov. Časť nad toto maximum, ak nie je krytá zo sociálneho fondu, sa zdaňuje ako mzda.
3. Majú na príspevok nárok aj dohodári?
Zo zákona nie - povinnosť sa vzťahuje len na zamestnancov v pracovnom pomere. Zamestnávateľ však môže dohodárom prispievať dobrovoľne, takýto príspevok je ale u nich zdaniteľný.
4. Koľko musí zamestnávateľ minimálne prispieť?
Najmenej 55 % z hodnoty jedla. Pri minimálnej hodnote gastrolístka 6,98 € je to 3,84 € na odpracovaný deň.
Záver:
Gastrolístok aj finančný príspevok na stravovanie sú dnes zo zákona rovnocenné - líšia sa najmä v praktickom využití. Finančný príspevok ponúka väčšiu voľnosť a u väčšiny zamestnancov vyhráva, stravovacia karta zase viaže prostriedky priamo na nákup jedla. Rozhodnutie je na zamestnancovi a platí 12 mesiacov. V roku 2026 sa pritom obe formy pohybujú v rovnakom rozpätí - minimálne 3,84 € a maximálne 5,12 € na odpracovaný deň.
fakturovať úplne každýVystavené faktúry