Ako fakturovať do Česka: špecifiká a odporúčania
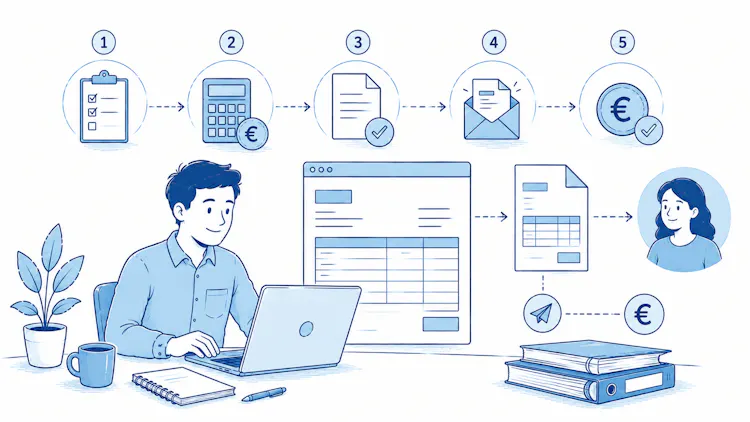
Fakturácia do Česka závisí od dvoch vecí
Nasledujúca tabuľka zhŕňa najčastejšie situácie. Podrobnosti k jednotlivým prípadom rozoberáme nižšie.
Váš status |
Komu a čo dodávate |
Ako vystaviť faktúru |
|---|---|---|
Platiteľ DPH |
Firme s DIČ v ČR – služba |
Bez DPH, poznámka „prenesenie daňovej povinnosti" |
Platiteľ DPH |
Firme s DIČ v ČR – tovar (preprava do ČR) |
Bez DPH, poznámka „dodanie je oslobodené od dane" |
Platiteľ DPH |
Spotrebiteľovi – služba |
So slovenskou DPH (23 % alebo znížená sadzba) |
Platiteľ DPH |
Spotrebiteľovi – tovar nad 10 000 € |
Česká DPH (registrácia v ČR alebo režim OSS) |
Neplatiteľ DPH |
Firme s DIČ v ČR – služba |
Registrácia podľa § 7a, bez DPH, prenesenie |
Neplatiteľ DPH |
Firme s DIČ v ČR – tovar |
Bez DPH, rovnako ako pri predaji v SR |
Neplatiteľ DPH |
Spotrebiteľovi |
Bez DPH, bez registrácie |
Ako fakturovať ako platiteľ DPH
Služby firme s IČ DPH v Česku
Pri službách pre českého podnikateľa s prideleným IČ DPH sa miesto dodania nachádza v Česku, kde má odberateľ sídlo. Uplatní sa režim prenesenia daňovej povinnosti (v angličtine reverse charge). Faktúru vystavíte bez DPH a doplníte na ňu slovnú poznámku „prenesenie daňovej povinnosti". Uvediete svoje IČ DPH aj identifikačné číslo odberateľa. DPH následne prizná a odvedie český odberateľ podľa českej sadzby.
Dodanie tovaru do Česka
Ak dodávate tovar a ten je prepravený zo Slovenska do Česka podnikateľovi s IČ DPH, dodanie je oslobodené od dane. Faktúru vystavíte bez DPH s poznámkou „dodanie je oslobodené od dane". Kľúčové je, že musíte vedieť preukázať prepravu tovaru do Česka – teda uchovať prepravné doklady, napríklad CMR. Bez dôkazu o preprave môže daňový úrad oslobodenie spochybniť.
Predaj konečným spotrebiteľom
Pri službách pre nepodnikateľa je miesto dodania spravidla na Slovensku, takže fakturujete so slovenskou DPH – základnou sadzbou 23 %, prípadne zníženou sadzbou podľa typu služby. Pri tovare predávanom na diaľku (typicky e-shop) platí limit: ak celkový obrat z predaja spotrebiteľom v rámci EÚ prekročí 10 000 € za kalendárny rok, musíte účtovať českú DPH.

Buď sa zaregistrujete pre DPH v Česku, alebo využijete zjednodušený režim OSS (One Stop Shop). Do prekročenia limitu fakturujete so slovenskou DPH.
Ako fakturovať ako neplatiteľ DPH
Služby firme s IČ DPH – najprv registrácia
Aj neplatiteľ DPH musí pri dodaní služby českému podnikateľovi s IČ DPH postupovať v režime prenesenia daňovej povinnosti. Predtým sa však musíte zaregistrovať a získať IČ DPH. Nestávate sa tým platiteľom DPH na Slovensku – tuzemské faktúry naďalej vystavujete bez DPH. Voči Česku fakturujete bez DPH s poznámkou „prenesenie daňovej povinnosti" a uvediete svoje aj odberateľovo identifikačné číslo.

Ak dodáte službu českému podnikateľovi bez toho, aby ste boli registrovaní, hrozí vám pokuta až do 20 000 €. Registráciu preto vybavte ešte pred vystavením prvej faktúry.
Tovar a predaj spotrebiteľom
Pri tovare fakturujete bez DPH, rovnako ako keby ste predávali na Slovensku. Registrácia pri tovare potrebná nie je – až kým pri predaji spotrebiteľom v EÚ neprekročíte spomínaný limit 10 000 €. Pri službách pre spotrebiteľa fakturujete bez DPH a nemusíte sa nikde registrovať.
Súhrnný výkaz nezabudnite podať
Vždy, keď uplatníte prenesenie daňovej povinnosti alebo oslobodenie pri dodaní podnikateľovi s IČ DPH, vzniká vám povinnosť podať súhrnný výkaz. Podáva sa elektronicky, spravidla štvrťročne, do 25. dňa po skončení kalendárneho štvrťroka. Uvediete v ňom hodnotu dodávok a IČ DPH odberateľa. Tieto dodania sa neuvádzajú do bežného daňového priznania k DPH na Slovensku.
České DIČ nie je to isté čo slovenské IČ DPH
Tu vzniká najčastejšie nedorozumenie. V Česku neexistuje samostatné IČ DPH ako u nás. Existuje jediné číslo – DIČ, ktoré slúži zároveň na účely dane z príjmov aj DPH. České DIČ začína predponou „CZ" a spravidla je zhodné s IČO, len s touto predponou. Keď teda od českého partnera potrebujete údaj pre prenesenie daňovej povinnosti, žiadajte DIČ, nie „IČ DPH" – tým by ste ho mohli zmiasť. Do poľa pre IČ DPH vo faktúre zadáte jeho DIČ.

Platnosť českého DIČ si overte cez systém VIES. Ak odberateľ nemá platné číslo, nemôžete uplatniť prenesenie daňovej povinnosti a musíte postupovať ako pri konečnom spotrebiteľovi.
V akej mene fakturovať
Do Česka môžete fakturovať v eurách aj v českých korunách – závisí od dohody s odberateľom. Ak fakturujete v CZK a na faktúre sa uplatňuje DPH, jej výšku musíte uviesť aj v eurách, a to podľa kurzu ECB alebo NBS z dňa predchádzajúceho vzniku daňovej povinnosti. Ak vediete podvojné účtovníctvo, sledujte pri úhradách kurzové rozdiely, ktoré ovplyvňujú účtovníctvo.

Slovenská SZČO (platiteľ DPH) naprogramuje web pre českú s.r.o. s platným DIČ. Vystaví faktúru bez DPH s poznámkou „prenesenie daňovej povinnosti" a uvedie svoje IČ DPH aj české DIČ odberateľa. DPH vysporiada česká firma podľa českej sadzby. Obchod následne SZČO uvedie v súhrnnom výkaze za príslušný štvrťrok.
Na čo si dať pozor
Pred fakturáciou overte IČ DPH / DIČ odberateľa cez VIES.
Ako neplatiteľ sa pri službách do EÚ registrujte podľa § 7a ešte pred prvou faktúrou.
Správne určte miesto dodania – služby viazané na nehnuteľnosť či stavebné práce v ČR môžu podliehať českej DPH a vyžadovať registráciu v Česku.
Súhrnný výkaz podávajte včas a elektronicky.
Pri tovare uchovávajte doklady preukazujúce prepravu do ČR.
Pri neštandardných situáciách sa poraďte s účtovníkom alebo daňovým poradcom.
Najčastejšie otázky?
1. Musím ako neplatiteľ DPH platiť DPH, keď fakturujem službu do Česka?
Nie. Zaregistrujete sa a získate IČ DPH, no zostávate neplatiteľom DPH na Slovensku. Faktúru vystavíte bez DPH s poznámkou o prenesení daňovej povinnosti a daň prizná český odberateľ.
2. Akú sadzbu DPH uvádzam pri prenesení daňovej povinnosti?
Žiadnu. Faktúra je bez DPH, sadzbu neuvádzate. Daň prizná a odvedie odberateľ v Česku podľa českej sadzby.
3. V akej mene mám fakturovať do Česka?
Môžete fakturovať v eurách aj v českých korunách. Ak fakturujete v CZK a uplatňuje sa DPH, jej výšku uveďte aj v eurách podľa kurzu ECB alebo NBS z predchádzajúceho dňa.
4. Ako často podávam súhrnný výkaz?
Spravidla štvrťročne, do 25. dňa po skončení kalendárneho štvrťroka, a to elektronicky.
5. Kde si overím platnosť českého DIČ?
Cez systém VIES na overovanie IČ DPH v rámci EÚ.
Záver:
Fakturácia do Česka nie je nič zložité, keď si ujasníte dve veci: či ste platiteľ, alebo neplatiteľ DPH, a či fakturujete podnikateľovi, alebo spotrebiteľovi. Pri obchode s firmou s platným DIČ vo väčšine prípadov vystavíte faktúru bez DPH s poznámkou o prenesení daňovej povinnosti a nezabudnete na súhrnný výkaz. Kľúčové je overiť si DIČ odberateľa cez VIES a neplatiteľom pripomíname registráciu ešte pred prvou službou. Ak si s konkrétnym prípadom nie ste istí, krátka konzultácia s účtovníkom vás ochráni pred zbytočnými pokutami.
fakturovať úplne každýVystavené faktúry