Triedenie účtovných dokladov: ako si nastaviť systém, ktorý funguje
Prečo sa oplatí mať v dokladoch systém
Účtovné doklady sú dôkazom o tom, ako firma hospodárila. Slúžia ako podklad pre zaúčtovanie, pre daňové priznanie aj pre prípadnú kontrolu. Práve preto nestačí doklady len niekam odložiť – potrebujete jednotný a opakovateľný systém, podľa ktorého ich triedite, označujete a archivujete.
Dobre nastavené triedenie prináša tri konkrétne výhody:
Šetrí čas – doklad nehľadáte, viete presne, kam patrí.
Znižuje chybovosť – nič sa nestratí a nič sa nezaúčtuje dvakrát.
Chráni pri kontrole – požadovaný doklad predložíte do pár minút.
Aké doklady vlastne triedite
Základné delenie, z ktorého vychádza väčšina systémov, je na interné a externé doklady. Externé vznikajú v styku s okolím firmy, interné si vytvárate sami pre vnútornú potrebu. V praxi najčastejšie pracujete s týmito druhmi:
Vystavené (odberateľské) faktúry – čo ste vyfakturovali svojim zákazníkom.
Prijaté (dodávateľské) faktúry – čo vám vyfakturovali dodávatelia.
Pokladničné doklady – príjmový (PPD) a výdavkový (VPD) pri platbách v hotovosti.
Bankové výpisy – prehľad pohybov na firemnom účte.
Interné doklady – napríklad výplatné pásky, príjemky a výdajky zo skladu, odpisy či cestovné príkazy.

Prijaté vs. vystavené faktúry
Toto je najčastejšia hranica, na ktorej sa doklady oddeľujú do samostatných šanónov alebo priečinkov. Vydané faktúry si číslujete sami, prijaté preberáte tak, ako prídu – preto ich neriešte v jednom rade.
Ako nastaviť systém triedenia
Neexistuje jeden „správny" spôsob. Dôležité je zvoliť si jedno kritérium a držať sa ho počas celého roka.
1. Zvoľte hlavné kritérium
Najčastejšie sa doklady triedia podľa niektorého z týchto hľadísk:
Podľa druhu dokladu – zvlášť vystavené faktúry, zvlášť prijaté, zvlášť pokladnica, zvlášť banka. Najprehľadnejšie pre malé firmy a SZČO.
Chronologicky – v poradí, ako doklady vznikali, obvykle po mesiacoch.
Podľa účtovných okruhov – banka, pokladnica, faktúry, interné doklady. Blíži sa to logike účtovných programov.
Pre bežnú živnosť sa najviac osvedčí kombinácia: najprv podľa druhu, v rámci druhu chronologicky.
2. Číslujte a označujte dôsledne
Každý doklad by mal mať jednoznačné označenie, pod ktorým ho nájdete v evidencii aj v účtovníctve. Osvedčené zásady:
Vystavené faktúry číslujte v neprerušenom číselnom rade (napr. 2026001, 2026002…).
Prijatým dokladom prideľte vlastné interné poradové číslo hneď pri zaevidovaní.
Číslo z papierového dokladu musí sedieť s číslom v účtovnom zázname – aby sa dali kedykoľvek spárovať.
3. Dodržte obeh dokladu
Každý doklad by mal prejsť tzv. obehom dokladov – od chvíle, keď príde alebo vznikne, až po zaúčtovanie a založenie. Cieľom je, aby sa zaúčtovali len doklady, ktoré sú vecne aj formálne správne:
Prijatie alebo vyhotovenie dokladu.
Kontrola správnosti (obsah, sumy, náležitosti).
Zaevidovanie a pridelenie čísla.
Zaúčtovanie.
Založenie na určené miesto (šanón alebo priečinok).

Príklad jednoduchého systému pre SZČO.
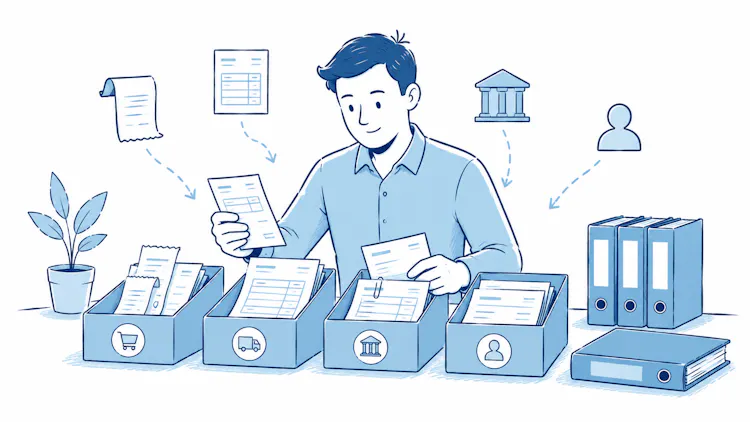
Štyri šanóny: Vystavené faktúry, Prijaté faktúry, Pokladnica, Banka. V každom šanóne doklady v poradí podľa dátumu, oddelené po mesiacoch. Interné číslo prijatej faktúry napíšete ceruzkou do rohu dokladu. Ročná uzávierka je potom otázkou minút, nie dní.
Papierovo, alebo elektronicky?
Od roku 2022 platí, že účtovnú dokumentáciu môžete viesť v listinnej aj elektronickej podobe a obe formy sú rovnocenné. Elektronické triedenie má v praxi navrch: doklady sú prehľadávateľné, nezaberajú miesto a nehrozí, že vyblednú alebo sa stratia.
Ak prejdete na digitálnu evidenciu, dodržte pár zásad:
Zachovajte čitateľnosť, preukázateľnosť pôvodu a neporušenosť obsahu dokladu po celý čas archivácie.
Papierové doklady si skenujte hneď pri prijatí, nie raz za pol roka.
Používajte jasnú štruktúru priečinkov (rok → druh dokladu → mesiac) a jednotné názvy súborov.

Pomenúvajte súbory tak, aby hovorili samy za seba. Namiesto sken_001.pdf
Ako dlho doklady uchovávať
Triedenie nekončí zaúčtovaním – doklady musíte aj zákonne archivovať. Vo všeobecnosti platí, že účtovnú dokumentáciu je potrebné uchovávať 10 rokov od konca účtovného obdobia, ktorého sa týka. Vzťahuje sa to na faktúry, pokladničné a bankové doklady, účtovné knihy aj účtovnú závierku.
Niektoré dokumenty majú vlastné, dlhšie lehoty – napríklad mzdové listy sa archivujú výrazne dlhšie (spravidla 50 rokov) kvôli dôchodkovým nárokom zamestnancov.

Pozor na sankcie
Za nedodržanie povinnosti uchovávať účtovnú dokumentáciu môže daňový úrad uložiť pokutu od 100 do 100 000 eur. Doklady preto neskartujte skôr, než uplynie zákonná lehota.

Neviete, kam presne konkrétny doklad zaradiť? V našom prehľadnom článku nájdete všetky typy a druhy účtovných dokladov aj s príkladmi z praxe.
Zhrnutie
Funkčný systém triedenia stojí na troch pilieroch: jednotné kritérium, ktorého sa držíte celý rok, dôsledné číslovanie a evidencia každého dokladu a dodržanie archivačných lehôt. Či už zvolíte šanóny, alebo digitálne priečinky, kľúčové je, aby systém bol jednoduchý a aby ho zvládol udržať každý, kto s dokladmi pracuje.
FAQ:
Ako dlho musím uchovávať účtovné doklady?
Vo všeobecnosti 10 rokov od konca účtovného obdobia, ktorého sa doklad týka. Týka sa to faktúr, pokladničných a bankových dokladov, účtovných kníh aj závierky. Niektoré dokumenty, napríklad mzdové listy, sa archivujú dlhšie.
Môžem doklady archivovať len elektronicky?
Áno. Od roku 2022 je elektronická archivácia rovnocenná s papierovou. Musíte však po celý čas zachovať čitateľnosť dokladu, preukázateľnosť jeho pôvodu a neporušenosť jeho obsahu.
Aký je rozdiel medzi interným a externým dokladom?
Externé doklady vznikajú v styku firmy s okolím (prijaté a vystavené faktúry, bankové výpisy). Interné doklady si firma vyhotovuje sama pre vnútornú potrebu, napríklad príjemky, výdajky alebo výplatné pásky.
Podľa čoho doklady triediť?
Zvoľte si jedno hlavné kritérium a držte sa ho celý rok. Najčastejšie sa triedi podľa druhu dokladu, chronologicky alebo podľa účtovných okruhov. Pre malé firmy a SZČO sa osvedčuje delenie podľa druhu a v rámci neho podľa dátumu.
Čo hrozí, ak si doklady nezorganizujem a niečo stratím?
Okrem praktických komplikácií pri zaúčtovaní a kontrole hrozí pri nedodržaní povinnosti uchovávať účtovnú dokumentáciu pokuta od 100 do 100 000 eur.
